快速結論
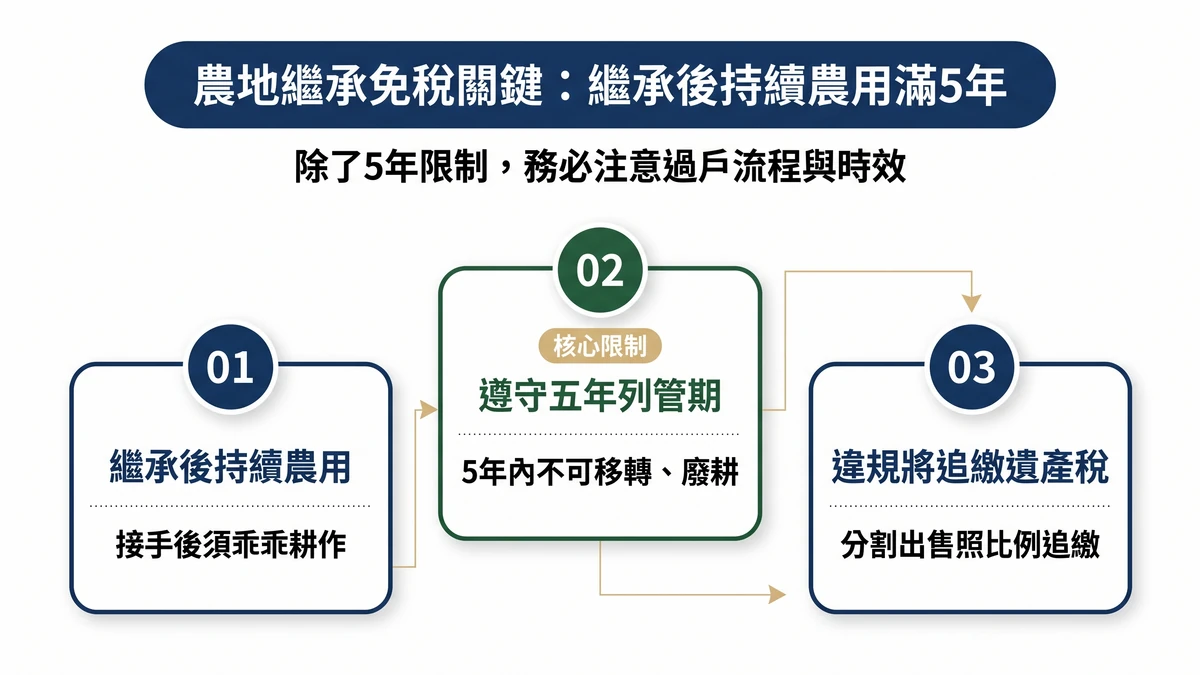
很多朋友以為,長輩留下來的農地只要辦好繼承,增值稅跟遺產稅就自動全免了。以實務工作者的角度來看,這觀念只對了一半。農地繼承確實不用繳土地增值稅,遺產稅也能把這塊地的價值全數扣除,但天上不會平白掉下免稅的午餐。接手這塊地的繼承人(或遺囑指定的受遺贈人),必須讓這塊地「繼續做農業使用」,而且要乖乖撐滿 5 年。萬一 5 年內把地賣掉、分割出售,甚至只是嫌麻煩不種了,跑去鋪水泥、堆雜物,國稅局都可能回頭把原本免掉的遺產稅追繳回來。
目錄
農地繼承免稅的資格:兩個條件缺一不可
想要順利拿到農地繼承免稅的門票,依據《遺產及贈與稅法》第17條第1項第6款規定,有兩個條件缺一不可:第一是這塊地必須由繼承人或受遺贈人承受,第二是接手後要繼續做農業使用滿 5 年。這代表遺產裡如果有正在農用的土地跟農作物,它們的價值就可以從遺產總額裡全數扣除。
這裡有個常被忽略的小細節。大家可能聽過農地贈與免稅,那限定要送給《民法》第1138條規定的法定繼承人(配偶間贈與則是依《遺產及贈與稅法》第20條第1項第6款全額免稅)。但是,農地繼承免稅的條文寫的卻是「繼承人或受遺贈人」,這意味著如果長輩生前立了遺囑,把農地指定給法定繼承人以外的親友,對方只要接手後繼續乖乖耕作,一樣可能適用這條遺產稅的免稅規定。
遺產稅跟土地增值稅是兩套不同的遊戲規則。法定繼承人依《土地稅法》第28條直接免徵土地增值稅,不用申報;但如果受遺贈人不是法定繼承人,還是得跑一趟申報土地移轉現值的流程。只是因為申報現值跟前次移轉現值,看的是同一天(長輩過世那天)的公告現值,所以算出來的漲價數額通常是零,稅額往往也是零。這點跟一般買賣的情況不太一樣,有興趣的朋友可以參考〈農地買賣不用繳土地增值稅是真的嗎〉。
| 情況 | 是否適用遺產稅免稅 |
|---|---|
| 依法定繼承取得農地,接手後繼續耕作滿 5 年 | 適用,全額扣除 |
| 遺囑指定「受遺贈人」(非法定繼承人)取得農地,接手後繼續耕作 | 適用,全額扣除 |
| 5 年內把地賣掉、分割後賣掉部分,或不再作農業使用 | 不適用,原本扣除的部分會依法追繳 |
| 5 年內農地被徵收、承受人死亡,或依法變更為非農業用地 | 法定例外事由,不追繳 |
遇到農地繼承五年內移轉,會發生什麼事?
農地繼承免稅最核心的考驗,就是那 5 年的列管期。只要發生農地繼承五年內移轉,或者不再繼續耕作,原本免掉的遺產稅就可能被國稅局追繳回來。而且別以為只切一小塊賣掉就沒事,分割出售一樣會出問題。
常被問到這 5 年到底從哪天開始算?記住,起算基準日是「長輩過世那天(繼承開始日)」,而不是地政事務所辦好過戶登記的那天。假設長輩是 110 年過世,列管期就是到 115 年屆滿。就算地政士晚了幾個月才幫你辦完過戶,這個列管期限也不會跟著往後延。這點跟農地贈與很不一樣,贈與的 5 年是從「辦竣移轉登記那天」起算,千萬別搞混了。
順帶一提,單純買賣農地本身是沒有 5 年限制的,會被鎖 5 年的,通常是指 89 年 1 月 28 日之後在農地上蓋的農舍。這跟我們現在聊的遺產稅列管是兩碼子事,細節可以參考〈農地買賣五年限制怎麼算〉。
分割出售或部分移轉,照樣按比例追繳
財政部在 92 年有個很經典的函釋(台財稅字第0920452909號),處理的就是這種狀況。有位繼承人在 89 年繼承農地並獲准免徵遺產稅,結果 91 年把地分割後賣掉了一部分。因為還沒撐滿 5 年,國稅局就依法針對「已經賣掉的那部分農地價額」,把當初扣除的遺產稅追繳回來。這告訴我們,不是整塊地原封不動賣掉才會被盯上,分割出售一樣在國稅局的雷達裡。
近年也有幾件媒體報導的真實案例。像是台南有位繼承人,3 年前繼承農地後,把其中一部分賣給朋友,沒多久就收到國稅局的追繳通知(見自由時報報導之台南農地部分出售遭追繳案例)。還有一個案例是,繼承人把整塊繼承來的農地賣掉,拿去投入股市,國稅局查到後要求他先回復土地所有權登記並恢復農用,他沒照做,最後一樣被追繳了原本免掉的遺產稅(見自由時報報導之農地出售買股遭追稅案例)。(註:這兩篇報導都沒有揭露確切的追繳金額)。
所以,如果你打算在列管期內脫手,最好先確認清楚時間,別等到真的急用錢,才發現自己還卡在 5 年的緊箍咒裡。
農地繼承過戶流程與關鍵時效總整理
辦理農地繼承過戶大致要闖過 4 個關卡,每個環節都有嚴格的時間壓力:
- 除戶:先到戶政事務所辦理死亡登記,取得除戶戶籍謄本與繼承人現戶謄本。
- 申請農用證明:向農地所在地的鄉鎮市公所申請「農業用地作農業使用證明書」,這張證明的效期是 6 個月。公所通常會派人到現場看,確認沒有違建、沒有棄耕。
- 申報遺產稅:依據《遺產及贈與稅法》第23條規定,要在長輩過世那天起 6 個月內,向長輩生前戶籍所在地的國稅局申報遺產稅。如果有正當理由,最多可以申請展延 3 個月。
- 查欠稅與繼承登記(過戶):拿到國稅局核發的證明書後,先到地方稅捐機關查閱有沒有欠繳地價稅,最後再備齊文件,到農地所在地的地政事務所申請登記。
逾期辦理的罰則與列管風險
《土地法》第73條規定,繼承登記要在繼承開始之日起 6 個月內辦好,超過時間每晚 1 個月就會罰登記費的 1 倍,最高可以罰到 20 倍。如果一直擺著不處理,依《土地法》第73-1條規定,地政機關會把這塊地公告並列冊管理 15 年。15 年一到,國有財產署就會公開標售,到時候繼承人只剩 10 年的時間可以申領價金,逾期這筆錢就直接歸國庫所有了。
另外,過戶申請最常被退件的原因,往往是「現場狀況跟農用證明對不上」。比如說,證明書上寫著作農業使用,但現場明明早就長滿雜草、堆滿廢棄物,或是鋪了厚厚的水泥。只要公所現場勘查沒過,連過戶前這關都跨不過去,更別提要申請免稅了。
農地繼承注意事項懶人包
幫大家整理幾個最核心的農地繼承注意事項,走流程前先看過一遍:
- 先確認農地現況:現場有沒有違建、鋪水泥、堆放雜物或是長期棄耕?這些都會讓農用證明下不來,也是日後 5 年列管被查稅的高風險地雷。
- 5年列管期限記下來:再提醒一次,是從長輩「過世那天」起算,不是從過戶完成那天開始算。
- 部分出售一樣受限:就算只賣掉繼承來的一小塊,只要沒滿 5 年,一樣會照比例被追繳稅款。
- 死亡前2年內的贈與要另外看:如果長輩在生前 2 年內才把地贈與給你,依《遺產及贈與稅法》第15條規定,這筆贈與會被拉回到遺產總額裡課稅。這部分狀況比較複雜,可以參考〈農地贈與子女要繳贈與稅嗎〉。
- 繼承免徵土地增值稅,但不是免費:這只是把稅務成本往後遞延。未來你再把這塊地賣掉時,計算漲價數額的「前次移轉現值」,會用繼承當時的公告土地現值來算。如果以後決定要賣,也可能會遇到房地合一稅的問題,詳情請看〈農地房地合一稅:最高恐補稅逾600萬〉。
常見問題(FAQ)
農地繼承一定可以免遺產稅嗎?什麼情況下不適用?
不一定。如果接手後沒有繼續做農業使用,或是 5 年內把地賣掉、分割出售,原本免掉的稅就會被追繳。另外,如果農地現場早就棄耕、鋪水泥或蓋違建,一開始就拿不到農用證明,自然也就無法免稅。
繼承農地五年內出售,須補稅多少?會加計利息或處罰嗎?
補徵的金額,原則上是把當初申報遺產稅時被扣除的那塊農地價值(部分出售就按比例算),重新計入遺產總額,再依照當年的稅率級距重新計算該繳的稅。至於會不會加計利息或被額外處罰?這部分各地國稅局可能會依個案狀況跟補繳情形來認定,視情況而定。建議直接拿著當初的遺產稅申報資料,詢問核發證明的國稅局或協助辦理的地政士,會比自己瞎猜來得準確。
繼承農地需要繳土地增值稅嗎?
繼承發生的當下不用繳。但這不代表完全免費,它只是把稅務成本「遞延」到了下一次出售。也就是說,未來你把這塊地賣掉時,計算漲價總數額的「前次移轉現值」,會看繼承當時的公告土地現值。不過,如果賣掉時這塊地有好好維持農業使用並取得證明,一樣可以申請不課徵。
本文為公開法規之研究整理,不構成稅務或法律建議。
文/鄭友維
結語
處理農地繼承牽涉的不只是稅務,還有過戶的時間壓力跟後續 5 年的列管限制。以實務工作者的角度來看,每一塊地的狀況都不太一樣,尤其是土地目前的使用現況,還有家人之間有沒有共識,這些都會影響後續該怎麼走。
如果你對手上的農地現況不太確定(例如現場有舊鋪面或雜物不知道算不算違規),或是未來幾年可能有資金規劃,想先弄清楚列管期到底走到哪一天,不用自己瞎猜。
可以透過聯絡我做個初步資料檢視與風險盤點。如果確認完現況本來就沒問題,我會直接跟你說可以放心照原計畫走就好;如果真的發現有疏漏或隱含風險,我也會老實說明哪裡卡住了,讓你自行決定下一步該怎麼做。