農地房地合一稅,先看結論
聊到農地房地合一稅,坊間最常見的誤解通常有兩種:一種是以為「反正賣農地一律免稅啦」,另一種則是「我手上早就拿到農用證明了,肯定穩過」。
目錄
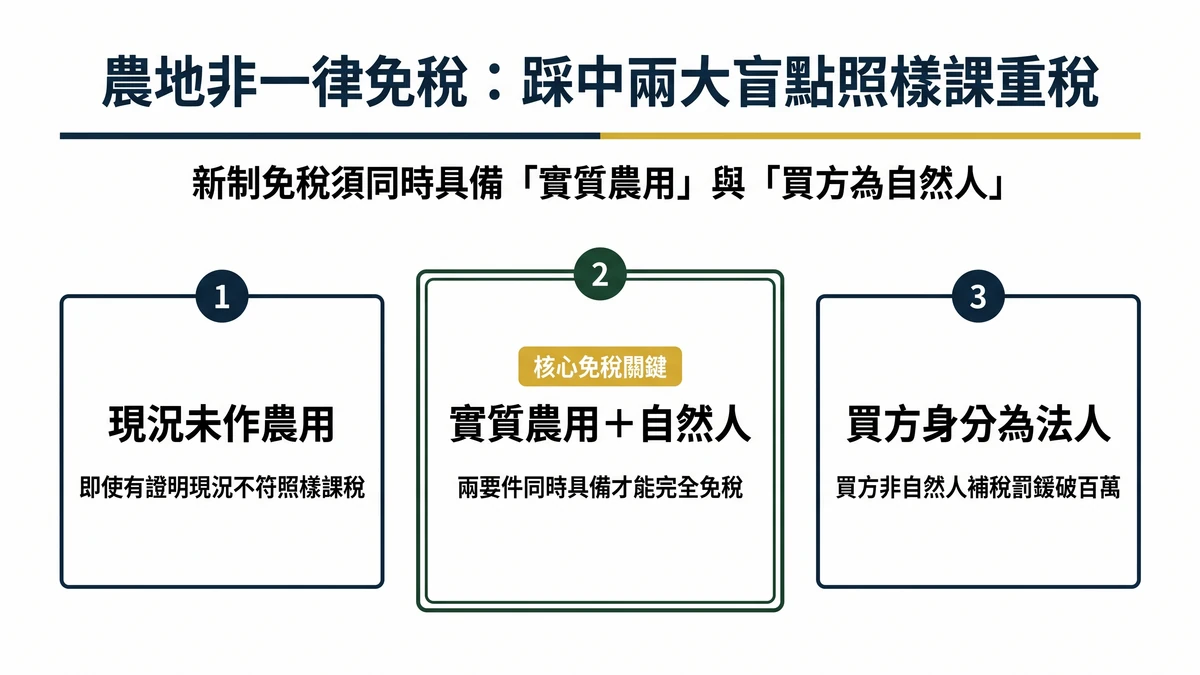
以實務工作者的角度來看,事情往往沒這麼單純。只要踩中以下兩種情況的其中一種,國稅局照樣會寄單補稅,而且金額常常大到讓人吃不消:第一,這塊地在出售簽約當下,現場其實沒有真正作農業使用;第二,現場雖然耕作得好好的,但買方身分是「公司法人」而不是自然人。
農地想要合法免納房地合一稅,關鍵在於這三個條件必須同時成立:
1.出售當下,土地現況真的是在作農業使用。
2.買方是自然人,不是公司或其他法人(極少數經主管機關專案許可的農民團體或農業企業機構除外)。
3.已經取得地方稅稽徵機關核發的不課徵土地增值稅證明。
這三個條件只要缺了一角,稅金就免不掉。接下來我們一項一項拆解,看看實務交易時大家最常踩到的坑在哪裡。
農地房地合一稅是什麼?跟一般房子的房地合一稅差在哪裡
如果要拆開來看農地房地合一稅是什麼,其實它說穿了就是一種所得稅,課徵的是你賣掉不動產賺到的價差。這套制度是針對2016年1月1日以後取得的不動產;如果你手上的農地是在這個時間點之前買的,原則上還是走舊制,土地交易所得不用課這筆稅,只需要按程序處理土地增值稅。
買賣農地跟一般成屋最大的不同,在於「農舍」跟「土地」在稅法上是兩碼子事。所得稅法第4-4條第4項明文規定,房地合一新制所說的「房屋」,並不包括依農業發展條例申請興建的農舍。也就是說,農舍不需要看你是哪一年取得的,它本身就被排除在新制之外,不管何時買賣,都是回歸舊制申報財產交易所得、併入個人的綜合所得稅。真正會受新制房地合一稅規範的,是農地(土地)這一個部分。
| 項目 | 農舍(房屋)部分 | 農地(土地)部分 | 你可以直接問地政士或會計師的一句話 |
|---|---|---|---|
| 適用的稅制 | 一律走舊制,只計算財產交易所得,併入綜合所得稅申報 | 2016年以後取得適用新制房地合一稅;之前取得維持舊制,土地免納此所得稅 | 「我這塊地是哪一年買的?地上農舍需不需要分開計稅?」 |
| 有沒有機會免稅 | 沒有專屬的免稅規定,照舊制財產交易所得併入綜所稅申報 | 符合作農業使用且移轉給自然人等條件,土地交易所得可能爭取免稅 | 「我這塊地現在有沒有農用證明?證明文件還在效期內嗎?」 |
農地買賣房地合一稅,關鍵藏在這兩個條件裡
依所得稅法第4-5條第1項第2款規定,只要符合農業發展條例第37條及第38-1條規定、得申請不課徵土地增值稅的農業用地,土地交易所得就可以免納所得稅。這也就是大家常說的免稅由來。
而農業發展條例第37條第1項寫得很清楚:「作農業使用之農業用地移轉與自然人時,得申請不課徵土地增值稅。」
這段條文其實綁死了兩個同時成立的前提:土地當下必須確實作農業使用,而且承受土地的買方必須是自然人。這兩個條件只要缺了一個,或者移轉時沒有向稅務機關拿到不課徵證明,農地買賣房地合一稅就完全避不開。
情況一:農地不是真的「作農業使用」,國稅局照樣課稅
這個盲點在實務上非常普遍。財政部北區國稅局曾公布一個案例 (2020 年新聞稿,由媒體轉載):甲君名下有一筆特定專用區的養殖用地,在2017年10月2日取得,隨後在2018年4月25日出售。問題在於這筆土地在交易當下已經被他人占用,現場還搭了鐵皮、竹籬等違章建物,甲君自己也沒有向公所申請農業用地作農業使用證明書,就想當然耳認定賣農地不用繳稅,因而沒有申報。
稅捐稽徵機關最終認定,這塊地現場根本不具備作農業使用的實質要件,不符合申請不課徵土地增值稅的資格,因此仍應依法課徵房地合一稅。
這裡地主最容易忽略的是:不是「違建不是我蓋的」就沒事。只要土地現況(不管是遭人占用、被堆放雜物、整地鋪了水泥、還是長期閒置長了非農業灌木)不符合農業使用的認定標準,國稅局查核現場實際現況時,就不會放行免稅。
農地買賣有房地合一稅嗎?
很多朋友常問:農地買賣有房地合一稅嗎?我明明手上有一張公所發的農用證明,難道國稅局不認嗎?
在實務核課上,稽徵機關看的是「出售移轉當下」的實質現況,而不是過去紙本寫了什麼。如果你打算賣地,建議翻開手邊謄本,用以下兩步驟幫自己盤點:
第一步:確認農地取得日期是新制還是舊制
拿出土地登記謄本,看清楚登記原因發生日期:這塊農地是在「2016 年 1 月 1 日」以後取得的嗎?
- 如果答案是「否」(2016 年以前取得): 土地原則上適用舊制,不屬於房地合一稅的課徵對象。(但請留意:地上如果有合法農舍,農舍部分仍要依舊制申報綜合所得稅的財產交易所得。)
- 如果答案是「是」(2016 年以後取得): 這筆土地就屬於新制的查核對象,請立刻進入第二步。
第二步:檢視兩大要件是否「同時具備」
新制底下如果想要爭取免稅,以下兩個要件缺一不可:
- 條件一:出售當下,現場「真的」持續在作農業使用嗎? 這是最容易被國稅局查核翻盤的地方。不少地主幾年前確實申請過農用證明,但出售這幾年間,農地可能荒廢了、借親友停放工程車、回填了廢土,或是擅自搭了未取得建照的遮雨棚。稅捐稽徵看的是移轉當下的現況,一旦現況不符農用,過期的舊證明就起不了作用。
- 條件二:買方身分必須是「自然人」 依農業發展條例第37條第1項規定,農業用地要取得不課徵土地增值稅、進而免納房地合一稅,移轉對象必須是自然人。
請注意:這是稅法上的租稅減免門檻,不是地政事務所准不准過戶登記的問題。 買方如果是公司、企業或一般法人,就算地政機關依法准予完成過戶登記,稅務機關也無法核發不課徵土地增值稅證明,自然就不符合房地合一稅的免稅規定(除非是極少數經主管機關專案許可的農民團體或農業企業機構,依農業發展條例第37條第2項辦理)。
另外常有人問:「那賣給自己的子女或兄弟姊妹,他們是自然人,這樣就沒問題了吧?」這只滿足了買方身分;如果土地現場沒有作農用,一樣會面臨課稅。
情況二:農地真的有在種,但賣給了「這種對象」一樣要繳稅
除了土地現場的農用現況,買方是誰更是關鍵所在。
2023年9月,自由時報電子報等媒體曾報導過一起典型案例:A君在2022年3月買進一筆農地,短短兩個月後的5月就轉手賣出,買方是一家公司法人。A君手頭備有鄉鎮市公所核發的農業用地作農業使用證明書,現場也確實持續耕作,以為這樣就可以免繳稅。
但財政部北區國稅局查核後認定,法規明定免稅必須同時符合「作農業使用」與「移轉給自然人」。A君的土地雖然確實有農用,但買受人是法人,不符合農業發展條例第37條第1項的免稅規定。
最終的裁處結果是:A君被補徵本稅400餘萬元,並加處罰鍰200餘萬元,兩筆加起來超過600萬元。如果買方在簽約時提出想用公司名義承接,地主在簽約前務必要把稅務成本精算清楚。
賣農地要繳房地合一稅嗎?稅率一張表看懂
如果前面提到的兩大免稅要件不幸缺了一項,那麼賣農地要繳房地合一稅嗎?答案是依法必須申報,並且要依照所得稅法第14-4條規定的一般個人房地合一稅率計算(境內居住之個人):
| 持有期間 | 適用稅率 | 你可以直接問地政士或會計師的一句話 |
|---|---|---|
| 2年以內 | 45% | 「這筆地從登記取得到現在,算下來有沒有滿兩年?」 |
| 超過2年、未逾5年 | 35% | 「持有期間是從過戶登記日還是簽約日起算?起算點怎麼抓?」 |
| 超過5年、未逾10年 | 20% | 「我們這筆買賣,持有時間點能不能再精準核算一次?」 |
| 超過10年 | 15% | 「除了當初買價,整地費或相關土地改良費用能不能列為扣除額?」 |
要提醒的是,農地並不是住宅,不能套用一般自住房地400萬元的免稅額與10%優惠稅率,這項優惠在稅法上是專屬自住房屋使用的。
另外,如果是不符合免稅規定的案件,原則上要在完成所有權移轉登記日的次日起30日內申報。若逾期未申報,依所得稅法第108-2條規定,會被處新臺幣3,000元以上30,000元以下罰鍰;如果涉及短漏報所得,還會面臨漏稅額倍數的補稅裁罰,這兩者的財務壓力截然不同。
常見問題
已經拿到農業用地作農業使用證明書,為什麼還是被國稅局補稅? 農用證明書只能證明公所現勘當下該地符合農用,不代表出售過戶時土地依然符合條件,更無法改變買方是法人的身分限制。前述的真實案件中,當事人手頭並非完全沒有資料,關鍵在於出售當下的實質現況改變,或是買方身分不符規定。這跟農地贈與要不要繳稅的判斷是同一個道理,細節決定了稅務定性。
農地上的農舍,要不要一起算進房地合一稅? 農舍跟農地在稅法上是拆開處理的。依所得稅法規定,農舍不納入房地合一新制範疇,不論何時取得或出售,都回歸舊制計算財產交易所得,併入隔年5月的個人綜合所得稅申報;新制房地合一稅管的是農地這塊土地的所得。
買方是自己的兒女或親兄弟這種自然人,是不是就不用繳? 不一定。賣給親屬只是符合了「承受人為自然人」這項要件,但土地現場當下是否確實維持農業使用,依然是另一個必要條件。只要現場有未經許可的鋪面、違規鐵皮或堆置雜物,哪怕買方是自家人,依法依然會面臨課稅。
什麼情況下,這篇文章討論的免稅要件完全不適用? 第一種情況是農地在2016年1月1日以前取得,原本就屬於舊制,土地交易所得不課這筆稅(但農舍部分仍有舊制所得稅);第二種情況是土地如果已經歷都市計畫變更為非農業用地,適用的法規與減免要件不同,需要調閱土地使用分區證明進一步確認。
賣農地申報流程大概要多久? 如果確定不符合免稅條件(例如現場未作農用或買方為法人),必須在移轉登記完成之次日起30天內完成申報。但如果你的農地確實作農業使用、買方也是自然人,並且已取得地方稅務局核發的不課徵土地增值稅證明,依房地合一課徵所得稅申報作業要點第九點規定,這筆交易是免辦理房地合一稅申報的,省去這道程序。簽約前若對整體流程還不熟悉,可以先參考農地買賣流程整理,把基本步驟看清楚,談起買賣會踏實許多。
本文為公開法規之研究整理,不構成稅務或法律建議。
文/鄭友維
結語
如果你近期正準備簽約出售農地,建議先靜下心檢視兩個最核心的現況:土地現場是否真正維持合法農用,以及買方的簽約身分是不是自然人。千萬不要等到過戶完成才確認條件,一旦資格不符,稅金加上罰鍰往往是一筆龐大負擔。
稅捐機關看重的是土地的「實質使用現況」,不是光憑一張舊證明就能順利過關。
如果手邊正有農地準備買賣,但對土地使用現況是否符合稅法要件、或是合約架構存在疑慮,歡迎聯絡我一起聊聊。
我會以實務工作者的角度,協助你做個初步資料檢視與風險盤點:
- 如果土地現況健康、買方資格完全符合規定,我就會直接建議你照原定計畫進行,不需要多花任何冤枉錢。
- 如果發現土地現況存在認定爭議或潛在申報風險,我也會坦白指出盲點,提醒你在簽約前先找地政士現場勘查申請證明,或是找會計師釐清稅務定性。
先把可能的風險先釐清清楚,決定權始終在你手上,看明白了再踏出下一步,才是最穩妥的作法。